Author Archive
任意整理中に返済できない…自己破産への切り替えは可能?
「もう払えない…」任意整理中の返済が苦しいあなたへ
「このままでは、また返済が滞ってしまう…」
一度は専門家に相談し、任意整理という形で返済の再スタートを切ったにもかかわらず、再び返済が困難になるという状況は、精神的に非常に追い詰められるものです。先の見通しが立たず、不安を感じている方もいるかもしれません。
しかし、どうか一人で抱え込まないでください。当事務所にも、同様の悩みを抱えた方からのご相談が後を絶ちません。
「任意整理で返済中だが、給料が減って返済が難しくなった。」
「そもそも任意整理の返済計画に無理があり、返済が難しい。」
このような切実な声は、決して特別なものではありません。経済状況の変化は誰にでも起こりうることです。大切なのは、返済が滞ってしまう前に、次の手を打つことです。この記事では、あなたのその苦しい状況を打開するための、具体的な選択肢について解説していきます。まずは、借金返済で悩むタイミングを見極めることが重要です。
結論:任意整理から自己破産・個人再生への変更は可能です
最初に、最もお伝えしたい結論から申し上げます。任意整理の返済途中であっても、自己破産や個人再生といった、より減免効果の高い手続きに切り替えることは法的に全く問題ありません。
なぜなら、任意整理はあくまで債権者と債務者の間の「私的な話し合い」による和解手続きだからです。これに対して、自己破産や個人再生は、裁判所が関与して法的な強制力をもって借金を整理する手続きです。
この二つは性質が全く異なるため、任意整理の契約があるからといって、裁判所への申立てが制限されることはないのです。「もう後がない」と感じているかもしれませんが、法的にはまだ再建の道が残されていることを、まずは知ってください。
あなたの状況に合うのは?2つの選択肢を徹底比較
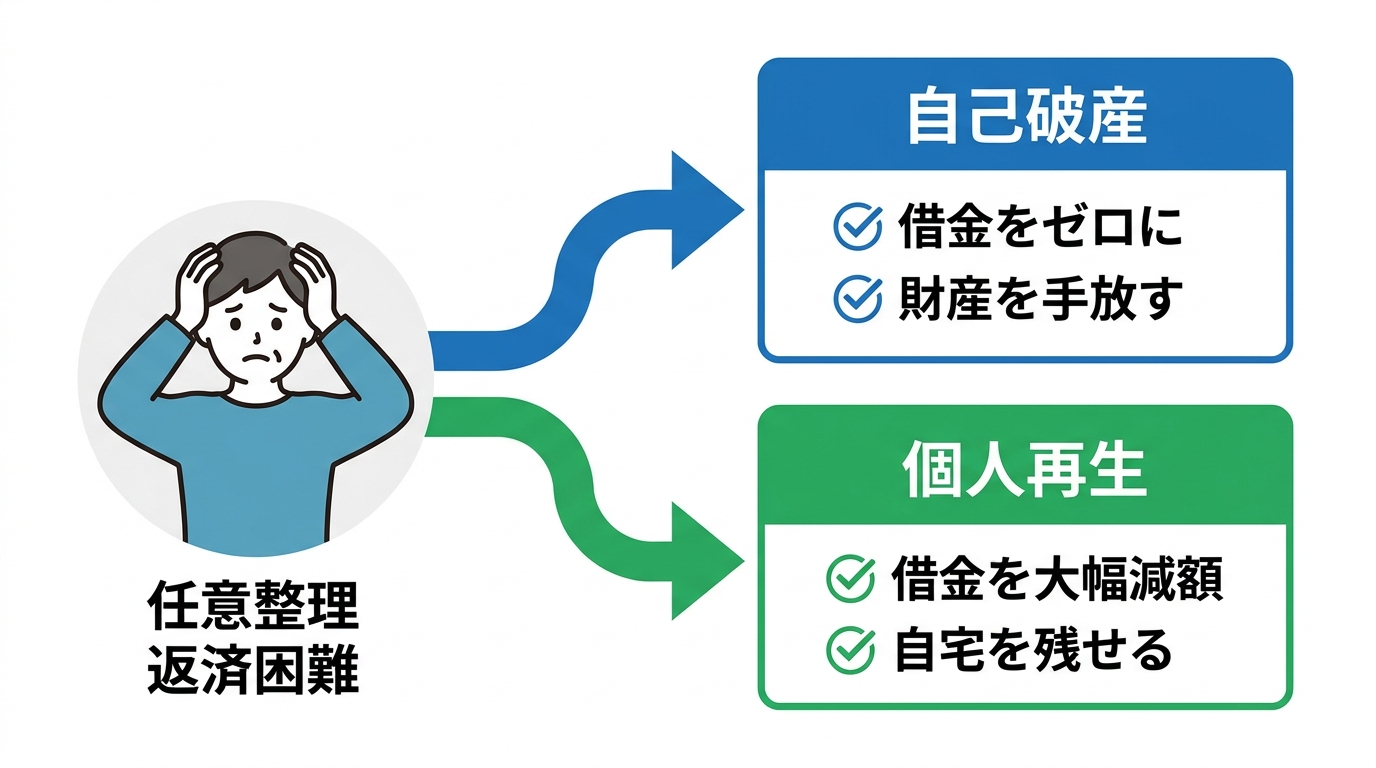
手続きの変更が可能であると分かったところで、次に考えるべきは「どの手続きが自分にとって最適か」ということです。状況は一人ひとり異なりますが、大きく分けると「財産を手放してでも借金をゼロにしたい」場合と、「どうしても自宅だけは守りたい」場合の2つのケースが考えられます。どちらがご自身の状況に近いか、考えながら読み進めてみてください。手続きによっては、周囲に内緒で進められるかどうかも変わってきます。
【ケース1】一定の財産を処分し、免責により支払責任の免除を目指す「自己破産」
もし、ご自身にめぼしい財産がなく、とにかく借金の支払い義務から解放されたいと考えるのであれば、「自己破産」が有力な選択肢となります。
自己破産の最大のメリットは、裁判所から免責許可決定を得ることで、原則として全ての借金の支払いが免除される点にあります。税金など一部の例外はありますが、貸金業者からの借金についても支払責任を免れる可能性があり、生活再建を目指しやすくなります。
一方で、デメリットとして、生活に必要な最低限の財産を除き、一定以上の価値がある財産(自宅や査定額の高い車など)は手放す必要があります。債務整理後の車の扱いについては、詳しい条件があります。
ここで多くの方が心配されるのが、「任意整理をした後に自己破産をすると、免責が認められないのではないか?」という点です。ご安心ください。過去に任意整理を行ったという事実だけで、直ちに免責不許可事由に該当することは通常ありません。ただし、任意整理の交渉中に財産を隠したり、特定の債権者にだけ返済したりといった不誠実な対応があった場合は、問題となる可能性があります。
【ケース2】自宅を残し、借金を大幅に減額する「個人再生」
「住宅ローンの返済は続けられるが、他の借金の返済が苦しい。でも、マイホームだけはどうしても手放したくない」という方には、「個人再生」という手続きが適している場合があります。
個人再生の最大の特徴は、「住宅ローン特則(住宅資金特別条項)」という制度を利用できる点です。これは、住宅ローンはこれまで通り、あるいはスケジュールを調整して返済を続け、その他の借金については元本を大幅に(例えば5分の1や10分の1に)減額してもらうというものです。減額された借金を原則3年(最長5年)で分割返済していくことで、マイホームを守りながら生活再建を目指すことが可能になります。
この特則を利用するには、住宅購入のためのローンであることや、保証会社による代位弁済から6ヶ月以内であることなど、いくつかの条件を満たす必要があります。ご自身の状況で利用できるかどうかは、専門的な判断が不可欠です。
参照:民事再生法
一人で悩まず、まずは専門家にご相談ください
自己破産と個人再生、どちらがあなたにとって適切な解決策となるかは、借金の総額、債権者の数、お持ちの財産、そして今後の収入の見込みなど、様々な要素を総合的に判断する必要があります。司法書士が対応する場合、自己破産・個人再生では主に裁判所提出書類の作成や相談対応による支援となります。また、任意整理の代理交渉についても、認定司法書士が扱える範囲には制限があります。
このような複雑な状況だからこそ、専門家に相談しながら、手続きの選択肢や進め方を整理することが重要です。単に法律の知識を当てはめるのではなく、あなたの状況と気持ちに寄り添い、最善の解決策を一緒に考えます。まずは、信頼できる事務所を選ぶことから始めてみませんか。
当事務所では、ご相談は何度でも無料です。どうか一人で悩み続けることなく、早めにご相談ください。
借金問題で2000件以上の解決実績がある債務整理に特化した司法書士として、自己破産・任意整理・時効援用など、借金問題に関するご相談を幅広く承っております。ご相談の段階から業務完了まで、すべて司法書士が直接対応いたしますので、安心してお任せいただけます。
全国対応可能ですが、名古屋市を中心に、愛知県・岐阜県・三重県といった東海エリアには特に力を入れております。
出張相談にも対応しており、事前にご予約いただければ土日祝日や夜間のご相談も可能です。
当事務所では、ご依頼者のお話をじっくり聞くことで、状況に合わせた最善の手続をご提案することができます。借金のお悩みは、なかなか人には相談しにくいものですが、一人で抱え込んでいても不安が募るばかりだと思います。まずは当事務所にご相談下さい。
相続した親の借金、時効援用と相続放棄どちらを選ぶ?
突然届いた親の借金の督促状…まずやるべきこと、やってはいけないこと
亡くなった親の借金の督促状が、ある日突然届く。多くの方が驚き、どうしてよいか分からなくなってしまうのは当然のことです。しかし、このような状況で最も大切なのは、慌てて行動を起こさないことです。誤った対応一つで、本来支払う必要のなかった借金を全額背負う事態になりかねません。
まずは深呼吸をして、以下の2点を徹底してください。
【まずやるべきこと】
- 書類の保管: 届いた督促状や関連書類は、すべて捨てずに保管してください。そこには、いつからの借金なのか、債権者は誰なのかといった重要な情報が記載されています。
- 冷静な情報収集: 債権者にすぐに連絡するのではなく、まずはこの記事のような信頼できる情報源から、ご自身の状況で取りうる選択肢について知識を得ることが重要です。
【絶対にやってはいけないこと】
- 債務を認める発言: 債権者に電話をかけ、「少し待ってください」「分割なら払えます」など、支払い義務を認めるような発言は絶対にしてはいけません。
- 一部でも返済する行為: たとえ1円であっても返済してしまうと、借金の存在を認めたことになり、後述する「時効」を主張できなくなる可能性があります。これは、時効が完成した後の返済においても同様のリスクを伴います。
これらの行動は「債務の承認」と見なされ、法的に極めて不利な状況を招きます。まずは冷静に、正しい知識を得ることから始めましょう。
時効援用か相続放棄か?あなたの状況に合うのはどっち?
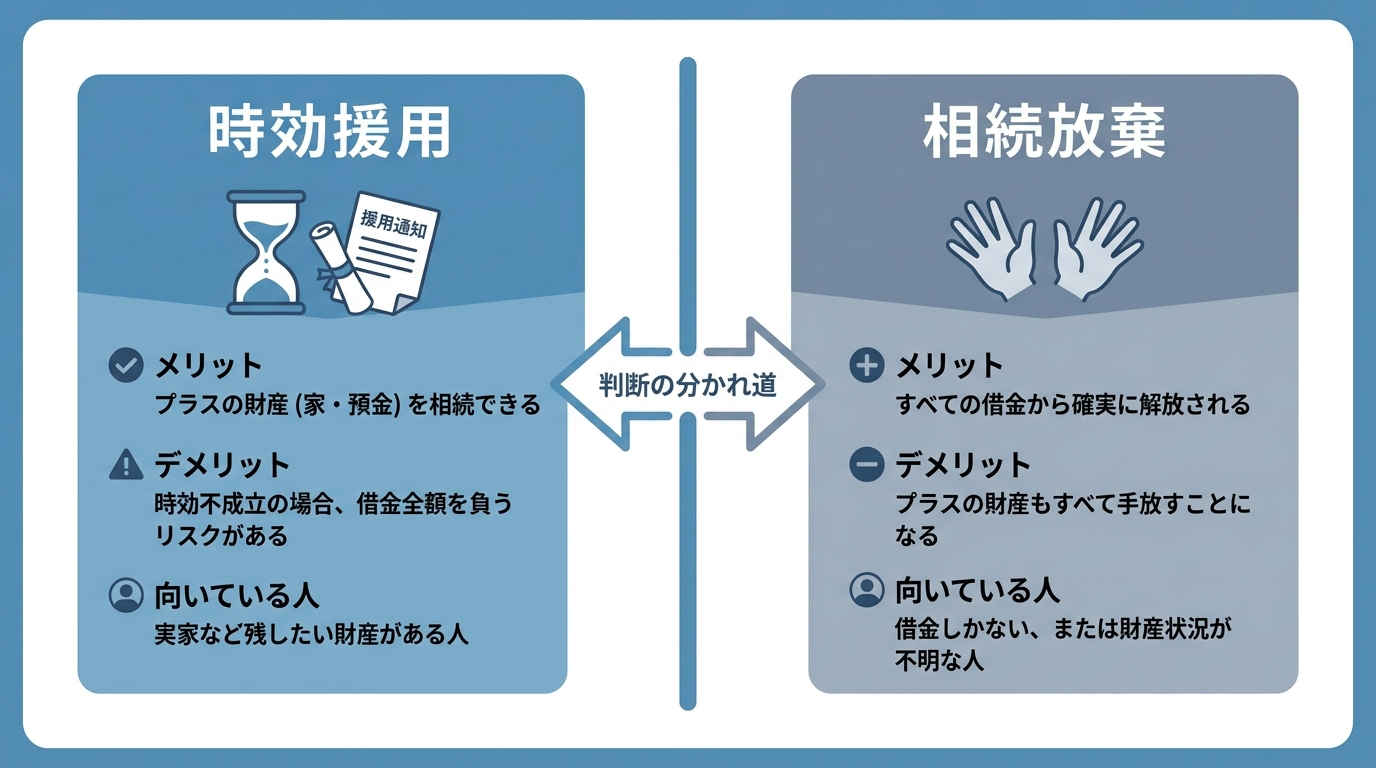
親の借金から逃れるための主な選択肢は「時効の援用」と「相続放棄」の2つです。どちらを選ぶべきか、その最大の判断基準は「あなたがプラスの財産(自宅不動産や預貯金など)を相続したいかどうか」にあります。亡くなった親の借金の対応は、この点を明確にすることから始まります。ご自身の状況と照らし合わせながら、それぞれの特徴を見ていきましょう。
プラス財産があるなら「時効援用」を検討
「親が残してくれた実家だけは手放したくない」「預貯金がいくらか残っているはずだ」といったケースでは、時効の援用が有効な選択肢となります。
時効の援用とは、「借金の時効が成立しているので、支払い義務はありません」と債権者に対して意思表示をすることです。これが認められれば、借金の支払い義務だけを消滅させ、プラスの財産はそのまま相続できるという大きなメリットがあります。
実際に、「親の借金を相続したが、どうやら時効の様子。相続人が時効の援用をするにはどうすれば良いか?」というご相談は多く寄せられます。相続人が時効を援用する場合、一般的には、時効が成立していることを確認した上で、その意思を明確に伝える「時効援用通知書」を作成し、証拠が残る内容証明郵便で債権者に送付します。この消滅時効の援用は、借金への対応方法の一つとなり得ます。
ただし、もし時効が成立していなかった場合、時効を援用しようとした行為そのものが「相続を承認した」と見なされ、借金全額の返済義務を負うことになるという重大なリスクを伴うことがあります。
借金しかない・不明なら「相続放棄」が安全
「プラスの財産は全くない」「借金の総額が分からず、他にも隠れた借金があるかもしれない」といった、少しでもリスクを避けたい場合には、相続放棄が有力な選択肢になります。
相続放棄とは、家庭裁判所に申述を行うことで、プラスの財産もマイナスの財産(借金)も、初めから一切相続しなかったことにする手続きです。相続放棄が有効に成立すれば、亡くなった親の債務を相続しない扱いになります。
最大のメリットは、その確実性です。時効が成立しているかどうかを調査する必要もなく、未知の借金が後から見つかった場合でも、相続放棄が有効に成立していれば、その債務を相続しない扱いになります。一方で、実家や預貯金など、どのようなプラスの財産も一切相続できなくなるというデメリットがあります。
注意すべきは、相続放棄には「自己のために相続の開始があったことを知った時から3ヶ月以内」という厳格な期限が定められている点です。この期間を過ぎると原則として手続きができなくなるため、迅速な判断が求められます。様々な債務整理の方法の中でも、相続が関わる場合は特に期限が重要になります。
参照: 裁判所「相続の放棄の申述」
【要注意】時効援用後は相続放棄が認められないおそれがあります
ここで、絶対に知っておかなければならない重要なルールがあります。それは、「時効の援用」という行動が、法律上「相続を承認した(法定単純承認)」と評価される可能性があるということです。
これは何を意味するのでしょうか。
もし、あなたが「時効だろう」と判断して債権者に時効援用の通知を送ったとします。しかし、実際には時効が成立していなかった場合(例えば、過去に裁判を起こされていた、債務を承認していたなど)、時効の援用は失敗に終わります。その場合、時効援用の行為が法定単純承認と評価され、その後の相続放棄が認められないおそれがあります。
そのため、「時効援用を試して、うまくいかなければ相続放棄をする」という判断には注意が必要です。時効援用の行為が法定単純承認と評価されると、相続放棄が認められないおそれがあります。安易に自己判断すると、本来回避できた可能性のある保証債務などの返済義務を負う結果になるおそれがあります。
判断を誤る前に、まずは司法書士へご相談ください
ここまでお読みいただき、相続した借金への対応が、いかに専門的な判断を要するかお分かりいただけたかと思います。時効が成立しているかどうかの正確な判断、他に財産や借金がないかの調査、そして何より、あなたの状況にとってどちらの手続きが最適なのかを見極めることは、専門知識なしには極めて困難であり、危険です。
私たち司法書士にご相談いただければ、以下のようなサポートが可能です。
- 正確な状況判断: 借金の内容を調査し、時効が成立している可能性を法的な観点から精査します。
- 最適な手続きのご提案: 相続財産の状況やご意向を丁寧にお伺いし、時効援用と相続放棄のどちらが最善かを具体的にご提案します。
- 手続きのサポート: 相続放棄申述書などの裁判所提出書類の作成、認定司法書士の代理権の範囲内での債権者対応などをサポートします。ご依頼内容や債権額、相手方の対応に応じて、督促への対応方法を個別に検討します。
法律の専門家として手続きを確認するだけでなく、ご事情を伺いながら、適切な解決方法を検討します。詳しくは当事務所の司法書士紹介ページもご覧ください。
一人で抱え込まず、取り返しのつかない事態になる前に、まずはお気軽にご相談ください。状況に応じた解決方法を検討できるようサポートいたします。
借金問題で2000件以上の解決実績がある債務整理に特化した司法書士として、自己破産・任意整理・時効援用など、借金問題に関するご相談を幅広く承っております。ご相談の段階から業務完了まで、すべて司法書士が直接対応いたしますので、安心してお任せいただけます。
全国対応可能ですが、名古屋市を中心に、愛知県・岐阜県・三重県といった東海エリアには特に力を入れております。
出張相談にも対応しており、事前にご予約いただければ土日祝日や夜間のご相談も可能です。
当事務所では、ご依頼者のお話をじっくり聞くことで、状況に合わせた最善の手続をご提案することができます。借金のお悩みは、なかなか人には相談しにくいものですが、一人で抱え込んでいても不安が募るばかりだと思います。まずは当事務所にご相談下さい。
給料を差押えられたら?司法書士が教える停止と解決法
給料を差押えられたあなたへ。まずは落ち着いてください
「給与差押通知書」が会社に届き、今後の対応に不安を感じている方もいるかもしれません。将来への不安、会社での立場、家族への申し訳なさ…様々な感情が押し寄せ、冷静でいることの方が難しい状況だと思います。
だからこそ、あなたに強くお伝えしたいのです。給料の差押えは、決して人生の終わりではありません。
これは、法的な手続きに則って行われている事務的なプロセスに過ぎず、あなたの人間性や仕事の能力が否定されたわけではないのです。そして何より、この状況を打開し、生活を再建するための状況に応じて検討できる法的手続きがあります。
まずは、この先どうすべきか、正しい知識を得ることから始めましょう。この記事では、給料差押え後に検討できる手続きと注意点を整理します。
参照:司法書士紹介
なぜ給料差押え後は「任意整理」では手遅れなのか
借金問題の解決策として「任意整理」という言葉を聞いたことがあるかもしれません。裁判所を介さず、債権者と直接交渉して返済の負担を軽くする方法です。しかし、残念ながら給料が差し押さえられた後では、この任意整理で解決することは極めて困難と言わざるを得ません。
なぜなら、債権者はすでに裁判手続きを経て、「債務名義」に基づき、給料から法的に回収できる状態になっているからです。
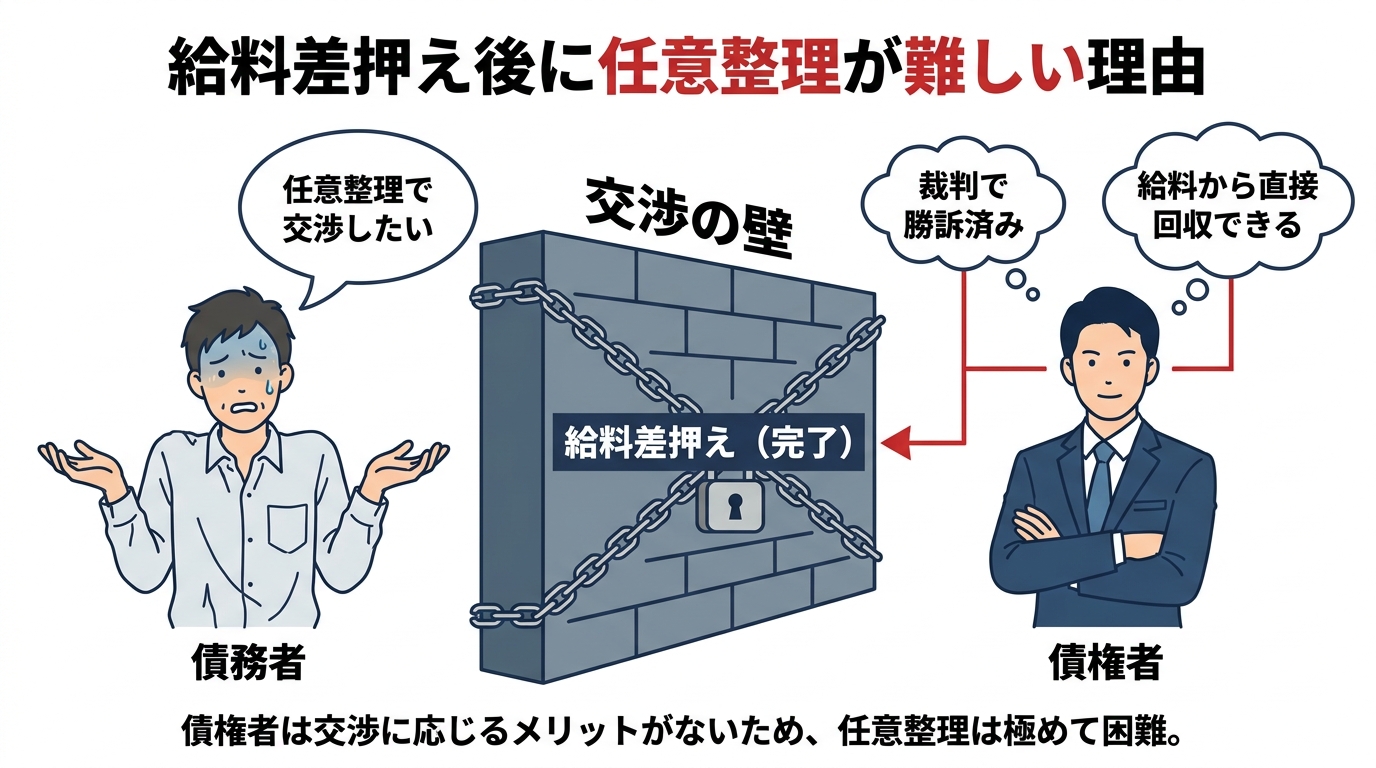
債権者の立場からすれば、債権者は、改めて任意の交渉に応じなくても、毎月の給料から回収を受けられる状態です。その安定した回収ルートをわざわざ手放してまで、減額や分割払いの交渉に応じるメリットがありません。これが、給料差押え後に任意整理が機能しにくい、厳しい現実なのです。
給料差押えを止める2つの法的手続き
任意整理が難しい場合でも、検討できる手続きがあります。任意整理が難しい状況でも、裁判所を通じて差押えを停止させ、借金問題を根本から解決するための、より強力な2つの法的手続きが存在します。それが「個人再生」と「自己破産」です。
どちらの手続きがあなたにとって最善かは、収入や財産の状況、借金の総額などによって異なります。重要なのは、どちらの方法も「給料の差押えを止められる」という共通の力を持っている点です。以下で、それぞれの手続きについて見ていきましょう。
個人再生:借金を大幅に減額し、分割で返済する
個人再生は、裁判所の認可を得て、借金の総額を大幅に(例えば5分の1や10分の1などに)圧縮し、その減額された借金を原則3年かけて分割で返済していく手続きです。
最大のポイントは、裁判所に個人再生の申立てを行い、手続きの開始決定が出ると、進行中の給料差押えは中止されるという点です。これにより、差押手続は中止されます。ただし、中止後の給与の取扱いは事案や手続の進行状況によって異なるため、差押相当額を受け取れる時期については専門家に確認する必要があります。そして、再生計画が認められれば、差押えは完全にその効力を失います。
また、住宅ローン返済中の方であれば、「住宅ローン特則」という制度を利用することで、マイホームを手放さずに他の借金だけを整理できる可能性もあります。
参照:民事再生法
自己破産:借金の支払義務を免除してもらう
自己破産は、裁判所から「免責許可決定」を得ることで、税金などの一部の債務を除き、原則として全ての借金の支払義務を免除してもらう手続きです。返済義務の免除を目指す、債務整理の中でも大きな効果を持つ手続きです。
自己破産においても、裁判所から破産手続開始決定が出されると、給料差押えが失効または中止される可能性があります。ただし、実際に満額の給料を受け取れる時期は、同時廃止か管財事件かなど、事件の進み方によって異なります。
もちろん、高価な財産(不動産や車など)を手放さなければならないといったデメリットもあります。しかし、返済の負担が軽減され、生活再建を検討しやすくなる点は大きなメリットです。多くの方にとって、自己破産は決してネガティブなものではなく、前向きな再出発のための制度なのです。
参照:破産法
参照:任意整理後に払えない…4つの対処法と相談先を司法書士が解説
会社に知られた後の心構えとやってはいけないこと
給料の差押えで最も辛いことの一つが、「会社に知られてしまった」という事実かもしれません。「解雇されるのではないか」「職場での評価に影響するのではないか」と不安を感じる方もいます。
まず、最も重要なことをお伝えします。借金や給料の差押えのみを理由とする解雇は、労働契約法上、無効と判断される可能性があります。ただし、勤務先での対応に不安がある場合は、専門家に相談しながら慎重に対応しましょう。
とはいえ、経理担当者や上司から事情を聞かれる可能性は高いでしょう。その際に、やってはいけないことが2つあります。
- 嘘をつくこと:「親の借金の保証人になって…」など、その場しのぎの嘘は信頼をさらに失うだけです。
- 無視すること・言い訳に終始すること:誠意のない態度は、社会人としての評価を下げてしまいます。
差押えは会社にとって、給与計算など余計な手間を発生させる事態です。迷惑をかけていることは事実として認め、正直に謝罪した上で、「現在、専門家に相談して解決に向けて動いています」と誠実に対応することが何よりも大切です。正直に話すことで、一時的には気まずい思いをするかもしれませんが、結果として、職場での信頼関係を維持しやすくなる可能性があります。
参照:債務整理で口座凍結はいつ?給料の引き出しや解除方法を解説
一人で悩まず、今すぐご相談ください
給料の差押えを受けた場合、生活への影響が大きいため、早めに対応を検討することが重要です。しかし、ここまで読んでいただいたあなたなら、もうお分かりのはずです。状況に応じた解決方法を検討できる可能性があります。
ご相談いただいたからといって、無理に手続きを勧めることはありません。まずは、あなたの今の状況、不安な気持ち、そしてこれからどうしていきたいか、ありのままをお聞かせください。そこから一緒に、状況に合った解決策を検討していきましょう。
給料の差押えを受けた場合は、早めに状況を確認し、利用できる手続きや今後の対応を検討することが大切です。まずは現在の借入状況や収入、財産の内容を整理し、相談をご検討ください。
参照:お問い合わせ
借金問題で2000件以上の解決実績がある債務整理に特化した司法書士として、自己破産・任意整理・時効援用など、借金問題に関するご相談を幅広く承っております。ご相談の段階から業務完了まで、すべて司法書士が直接対応いたしますので、安心してお任せいただけます。
全国対応可能ですが、名古屋市を中心に、愛知県・岐阜県・三重県といった東海エリアには特に力を入れております。
出張相談にも対応しており、事前にご予約いただければ土日祝日や夜間のご相談も可能です。
当事務所では、ご依頼者のお話をじっくり聞くことで、状況に合わせた最善の手続をご提案することができます。借金のお悩みは、なかなか人には相談しにくいものですが、一人で抱え込んでいても不安が募るばかりだと思います。まずは当事務所にご相談下さい。
任意整理が向いている人とは?3つのチェックリストで判断
「このまま返済を続けて、いつになったら借金がなくなるんだろう…」
もしあなたが今、返済の見通しが立たず不安を抱えているなら、まずは現在の借入状況を整理することが大切です。
この記事は、法律の難しい話をする前に、まずはあなたの今の状況を一緒に整理し、解決への第一歩を見つけるためのものです。安心して読み進めてくださいね。
任意整理を考えるべき3つのサイン【チェックリスト】
ご自身の状況を客観的に見つめ直すために、まずは以下の3つのサインに当てはまるものがないか、チェックしてみてください。もし一つでも「自分のことだ」と感じたら、それは専門家への相談を考えるべきタイミングかもしれません。
サイン1:返済のために借入を繰り返している(自転車操業)
「今月の返済が足りないから、別のカードでキャッシングして支払う…」
このような「自転車操業」の状態は、非常に危険なサインです。一見、返済は滞っていないように見えますが、実際には借金の総額は減るどころか、利息によって雪だるま式に増え続けている可能性があります。
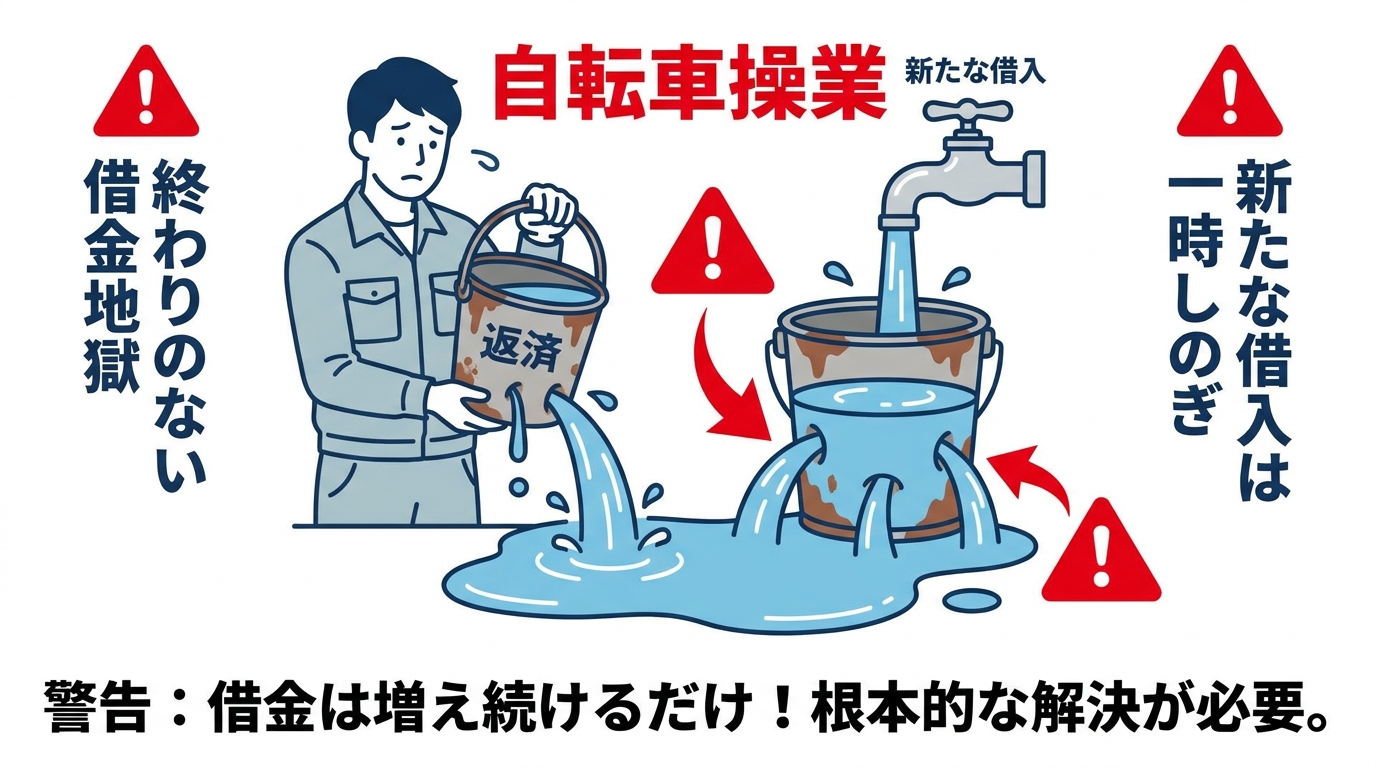
このような状況を改善するには、専門家に相談し、返済額・利息・借入先ごとの残高を整理したうえで、対応方針を検討することが重要です。任意整理の手続きを始める前に、まずはご自身の借入状況を正確に把握することが大切です。
サイン2:安定収入はあるが、返済で生活費が足りない
毎月きちんと給料は入ってくる。でも、返済を終えると手元にはほとんど残らず、生活費を切り詰める毎日…。安定した収入があるにもかかわらず生活が苦しい、というのも任意整理を検討すべき重要なサインです。
任意整理は、まさにこのような状況を解決するために非常に有効な手段となり得ます。手続きが始まると、まず専門家が送る受任通知によって、貸金業者からの直接の督促は原則として止まります。そして、交渉によって将来発生するはずだった利息をカットし、元金のみを3年~5年程度で分割返済していく和解を目指します。
これにより、毎月の返済額を見直せる可能性があり、生活費への負担を軽減できる場合があります。生活を立て直すための現実的な選択肢となる場合があります。ご家族や会社に内緒で手続きを進めたいという方も多くいらっしゃいますが、任意整理は他の手続きに比べて周囲に知られにくいという特徴もあります。
サイン3:利息ばかり払って元金がほとんど減らない
毎月きちんと返済しているのに、返済明細を見ても元金がほとんど減っていない…。この状況は、特にリボ払いや高金利のキャッシングを利用している場合に起こりがちです。
これは、あなたの返済額の多くが利息の支払いに消えてしまっている証拠です。「返しても返しても終わらない」という焦燥感は、精神的に大きな負担となりますよね。
任意整理の主なメリットは、和解内容によっては将来利息の負担を抑え、返済計画を立て直せる場合があることです。和解が成立すれば、それ以降の将来利息は原則としてカットされます。つまり、あなたの毎月の支払いが、すべて元金の返済に充てられるようになるのです。
「支払えば支払った分だけ、確実に借金が減っていく」という当たり前の状態を取り戻すことで、完済という明確なゴールが見え、精神的な負担は大きく軽減されるはずです。特に元金がなかなか減らないリボ払いの任意整理については、より詳しい解説もご用意しています。
任意整理が不向きな場合と、その先の選択肢
ここまで任意整理が向いているケースをお話ししてきましたが、この手続きが万能というわけではありません。例えば、以下のような場合は任意整理が難しい、あるいは不向きな可能性があります。
- 借金の総額が大きすぎて、3年~5年での分割返済が現実的ではない
- 収入が不安定で、継続的な返済が見込めない
- 税金や社会保険料など、任意整理の対象にできない滞納がある
しかし、どうか絶望しないでください。もし任意整理が最善の道ではなかったとしても、解決策がなくなったわけではありません。
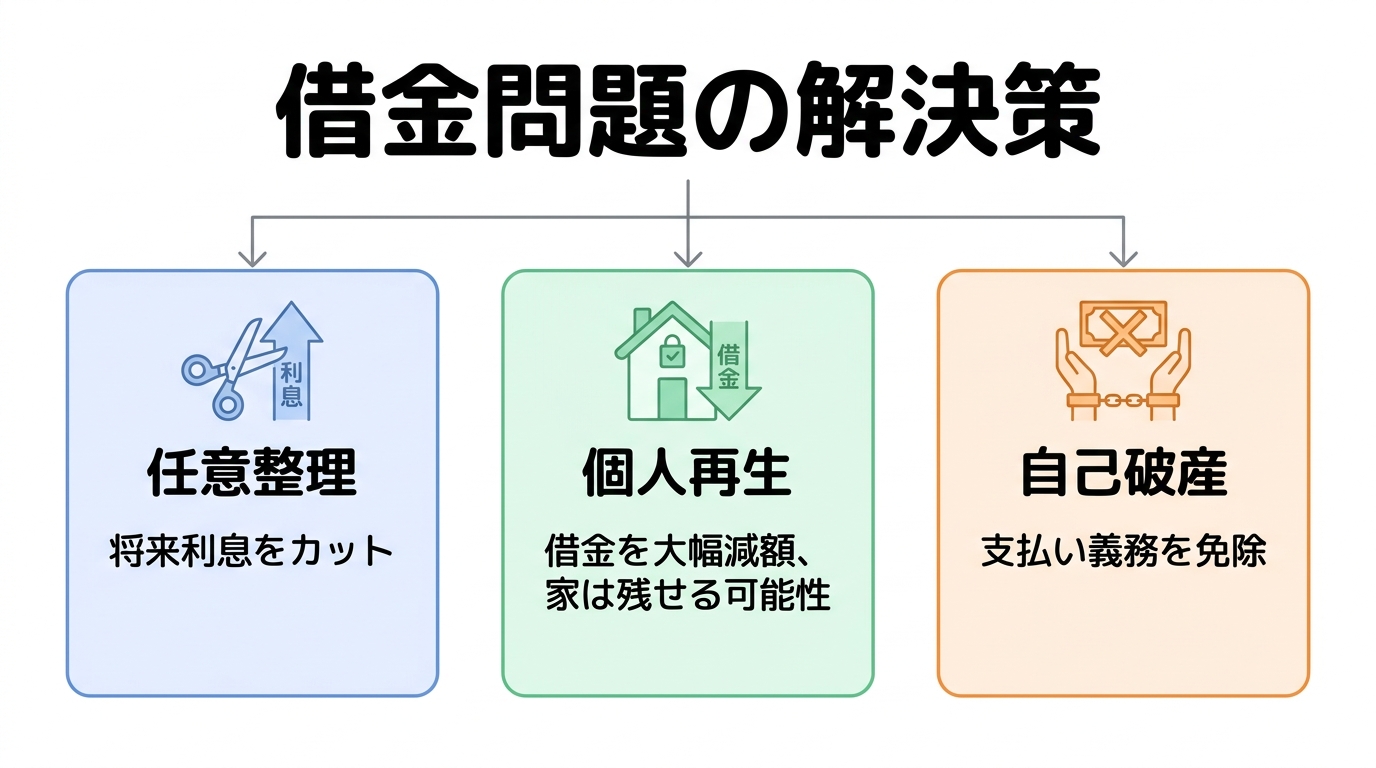
そのような場合には、裁判所を通じて借金を大幅に減額し、マイホームを残せる可能性のある「個人再生」や、裁判所の免責許可を受けることで、法律上の支払義務の免除を目指す「自己破産」といった、別の手続きがあります。
どの手続きがあなたの状況にとって最適なのかを一人で判断するのは、とても難しいことです。大切なのは、専門家と一緒に、あなたの生活を再建するための最善の道を探すこと。まずは現在の借入先、残高、毎月の返済額、収入状況を整理したうえでご相談ください。状況に応じた対応方法を一緒に確認します。
状況に応じた債務整理の方法について、司法書士の業務範囲内で無料相談を承ります
借金問題で2000件以上の解決実績がある債務整理に特化した司法書士として、自己破産・任意整理・時効援用など、借金問題に関するご相談を幅広く承っております。ご相談の段階から業務完了まで、すべて司法書士が直接対応いたしますので、安心してお任せいただけます。
全国対応可能ですが、名古屋市を中心に、愛知県・岐阜県・三重県といった東海エリアには特に力を入れております。
出張相談にも対応しており、事前にご予約いただければ土日祝日や夜間のご相談も可能です。
当事務所では、ご依頼者のお話をじっくり聞くことで、状況に合わせた最善の手続をご提案することができます。借金のお悩みは、なかなか人には相談しにくいものですが、一人で抱え込んでいても不安が募るばかりだと思います。まずは当事務所にご相談下さい。
受任通知で督促は止まる?司法書士が解説する停止の仕組み
鳴りやまない電話や督促状…もう限界だと思っていませんか?
「また電話が鳴っている…」「郵便受けを見るのが怖い…」
消費者金融やカード会社からの絶え間ない督促に、心がすり減るような毎日を送っていませんか? 返済が遅れていることへの罪悪感と、いつ終わるとも知れないプレッシャーで、夜も眠れないという方もいらっしゃるかもしれません。
ご安心ください。その苦しみは、決してあなた一人だけのものではありません。そして、その状況を整理するための方法を検討できます。
司法書士から「受任通知」という一通の通知を送れば、返済が遅れていても、貸金業者からの直接の督促は法律に基づいて止まります。
この記事では、なぜ司法書士に依頼すると督促がピタッと止まるのか、その仕組みと、あなたが平穏な日常を取り戻すまでの流れを、専門家の視点から分かりやすく解説していきます。鳴りやまない電話から解放されるための、最初のステップを一緒に見ていきましょう。借金の取り立て・督促を止めたい方は、ぜひご一読ください。借金の取り立て・督促を止めたい
司法書士からの「受任通知」で督促が止まる仕組み
「本当に電話や手紙が来なくなるの?」と不安に思われるかもしれませんが、これは単なるお願いではありません。法律で定められた、あなたの権利を守るためのルールなのです。
私たちがご依頼を受けると、まず貸金業者に対して「受任通知」という書類を送付します。これは、「これ以降、ご本人への連絡や取り立てはせず、債務整理の窓口となる司法書士事務所を通して連絡してください」という正式な通知です。なお、司法書士が代理人として交渉できる範囲には、法令上の制限があります。
この通知を受け取った貸金業者は、貸金業法という法律によって、正当な理由なくあなたに直接連絡したり、自宅を訪問したりすることが禁止されます。つまり、司法書士事務所があなたと貸金業者との連絡窓口となり、必要な連絡を整理して対応します。これにより、あなたは精神的なプレッシャーから解放され、落ち着いて今後の生活再建について考える時間を作ることができます。

ご依頼から督促停止までの流れと期間
では、具体的にどのような流れで、どのくらいの期間で督促は止まるのでしょうか。大まかなステップは以下の通りです。
- ご相談・ご依頼:まず、あなたの状況を詳しくお伺いします。その上で、状況に応じた解決方法をご提案し、正式にご依頼いただきます。
- 受任通知の発送:ご依頼後、速やかに各貸金業者へ受任通知を発送します。早ければ、ご依頼いただいたその日のうちに発送することも可能です。
- 業者へ通知が到着・督促停止:通知が業者に届けば、あなたへの直接の督促は止まります。通常、受任通知が貸金業者に到達した後、直接の督促は止まることが多いです。ただし、実際に止まるまでの期間は、通知方法や業者側の処理状況によって異なります。
このように、専門家へ依頼することで、債務整理は迅速に開始され、あなたの平穏な日常を取り戻すための一歩が踏み出されるのです。
督促が止まることで得られる「本当のメリット」
督促が止まることのメリットは、単に電話が鳴らなくなるだけではありません。それは、精神的な負担を軽減し、生活を立て直すための時間を確保しやすくなることです。
- 精神的なプレッシャーからの解放:「いつ電話が来るか」という恐怖から解放され、心が軽くなります。
- 穏やかな時間:家族と安心して食卓を囲んだり、穏やかな休日を過ごしたりする時間を取り戻せます。
- 仕事への集中:日中の電話を気にすることなく、仕事に集中できる環境が手に入ります。
- 生活再建への第一歩:一旦返済をストップし、専門家と共に今後の返済計画をじっくりと立て直すことができます。
返済に追われる日々から解放され、自分の人生をもう一度見つめ直す時間を持つこと。それが、債務整理の専門家に依頼することで得られる本当のメリットと言えるでしょう。ご家族に知られたくないというご希望がある場合も、事情を伺ったうえで、連絡方法などに配慮しながら進め方を検討します。ただし、事案によっては家族に知られる可能性があります。債務整理を家族に知られず進める際の注意点
手続きの前に知っておきたい注意点
督促が止まるという大きなメリットがある一方で、受任通知を送ることで生じる注意点も誠実にお伝えしておく必要があります。これらを正しく理解し、備えることが、スムーズな手続きには不可欠です。
- 信用情報への登録:債務整理の手続きを開始すると、信用情報機関に事故情報が登録されます。いわゆる「ブラックリスト」と呼ばれる状態で、これにより一定期間、新たな借入れやクレジットカードの作成が難しくなります。
- 銀行口座の凍結リスク:借入先の銀行に預金口座がある場合、その口座が一時的に凍結され、預金と借金が相殺される可能性があります。給与振込口座に指定している場合は、事前に別の銀行へ変更しておくなどの対策が必要です。
- 保証人への影響:保証人がいる借金の場合、受任通知を送ると、貸金業者は保証人へ請求を行うことになります。保証人がいる場合は、事前に相談し、迷惑をかけないよう慎重に進める必要があります。
これらの注意点は、ご自身の状況によって対応策が異なります。一人で判断せず、専門家と一緒に最適な方法を考えることが重要です。ご自身の状況に合わせた最適な方法をご提案します。まずはお気軽にご相談ください。

督促が止まった後、本当の解決へ向けて
受任通知によって督促が止まると、多くの方が心から安堵されます。しかし、これはゴールではなく、あくまで生活再建への「スタートライン」です。督促は止まっても、借金自体がなくなったわけではありません。
ここからが、本当の解決に向けた本番です。任意整理では、収入や生活状況を踏まえ、将来利息の扱いや毎月の返済額について貸金業者と交渉します。なお、司法書士が代理して交渉できる範囲には法令上の制限があり、交渉結果は事案によって異なります。あなたの収入や生活状況に合わせて、無理なく返済を続けられる計画を一緒に立てていきましょう。
一人で抱え込まず、まずは専門家を頼ってみてください。相談することで、現在の状況を整理し、今後の対応方針を検討しやすくなる場合があります。債務整理の費用借金問題の解決に向けて、一緒に一歩を踏み出しましょう。ご相談は無料です。
借金問題で2000件以上の解決実績がある債務整理に特化した司法書士として、自己破産・任意整理・時効援用など、借金問題に関するご相談を幅広く承っております。ご相談の段階から業務完了まで、すべて司法書士が直接対応いたしますので、安心してお任せいただけます。
全国対応可能ですが、名古屋市を中心に、愛知県・岐阜県・三重県といった東海エリアには特に力を入れております。
出張相談にも対応しており、事前にご予約いただければ土日祝日や夜間のご相談も可能です。
当事務所では、ご依頼者のお話をじっくり聞くことで、状況に合わせた最善の手続をご提案することができます。借金のお悩みは、なかなか人には相談しにくいものですが、一人で抱え込んでいても不安が募るばかりだと思います。まずは当事務所にご相談下さい。
訴状や訪問督促が来た時の時効援用【司法書士が解説】
突然の訴状や訪問…その請求、時効かもしれません
「特別送達」と書かれた裁判所からの封筒。あるいは、玄関先での突然の督促。長年忘れていたはずの借金の請求が、このような形で届いたとき、大きな不安を感じる方は少なくありません。頭が真っ白になり、「どうすればいいのか分からない」と一人で抱え込んでしまっていませんか。
この記事は、単に法律の条文を解説するためだけのものではありません。今まさにあなたが感じている不安や混乱に寄り添い、具体的な解決策を一緒に見つけるためのガイドです。
実は、長期間返済していない借金は「消滅時効」という制度によって、支払い義務がなくなる可能性があります。しかし、ただ時間が経つのを待つだけでは不十分で、「時効の援用」という手続きをきちんと行わなければなりません。もし時効が成立していれば、たとえ裁判を起こされたとしても、支払う必要はなくなるのです。
この重要な「時効の援用」について、全体像をまず理解したい方は、消滅時効の援用に関する基本からお読みいただくことをお勧めします。
状況別|今すぐやるべきこと・やってはいけないこと
パニック状態では、冷静な判断は難しいものです。しかし、ここでの対応を一つ間違えるだけで、時効で支払わずに済んだはずの借金を全額返済する義務を負ってしまう危険性があります。まずは深呼吸をして、ご自身の状況に合わせて以下の対応を確認してください。
ケース1:裁判所から「訴状」が届いた場合
裁判所からの特別な封筒(特別送達)が届くと、誰もが動揺します。しかし、これは無視してはいけない最後通告です。絶対に放置せず、すぐに行動を起こすことが重要です。
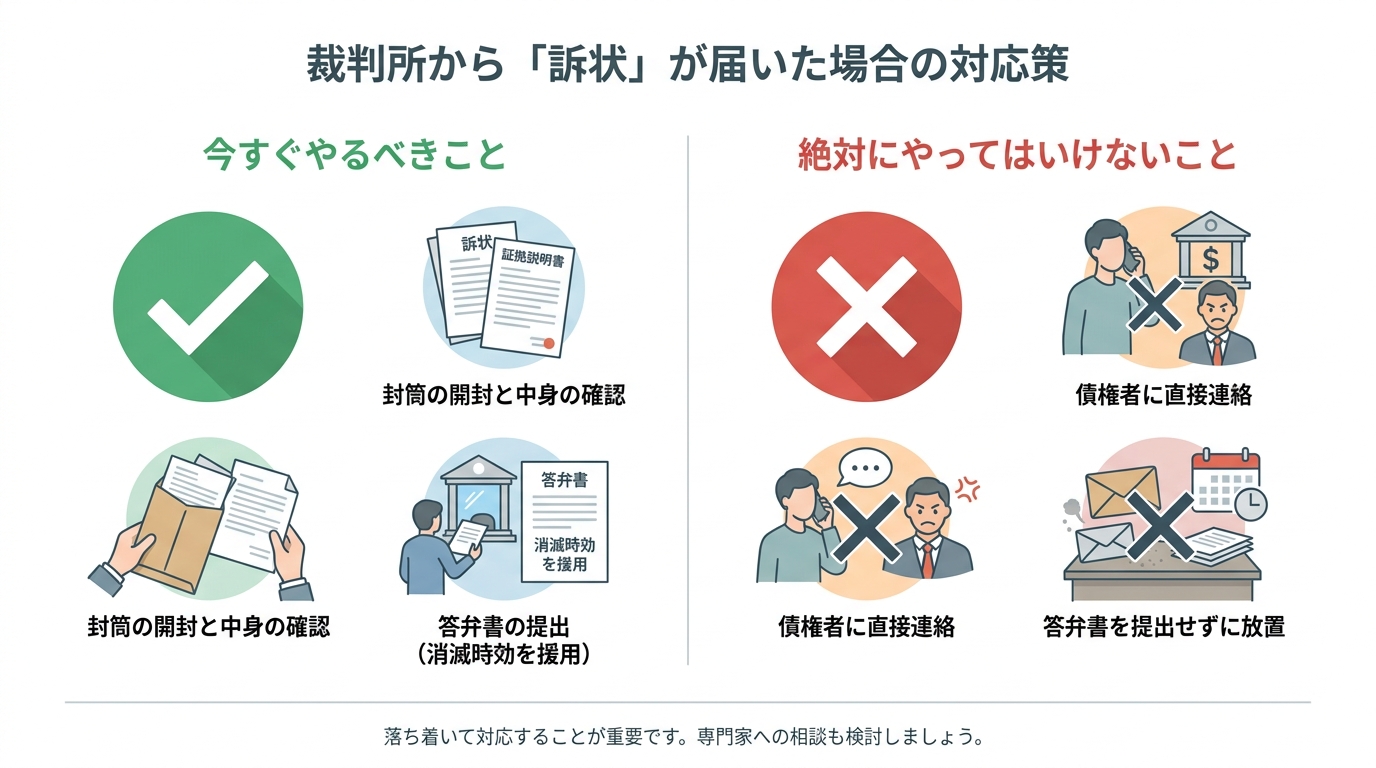
【今すぐやるべきこと】
- 封筒を開封し、中身を確認する:まずは落ち着いて、同封されている「訴状」と「答弁書催告状」に目を通しましょう。特に以下の3点は必ず確認してください。
- 口頭弁論期日:裁判所に出頭する日時が指定されています。
- 答弁書の提出期限:通常、口頭弁論期日の1週間ほど前に設定されています。この期限が非常に重要です。
- 請求の原因:いつ、どこから、いくら借りたのかが記載されています。最後の返済日から5年以上経過しているかを確認しましょう。
- 答弁書を提出する:期限内に「答弁書」を裁判所に提出しなければなりません。ここで「請求棄却を求める。詳細は追って主張する」とともに「消滅時効を援用する」という一文を記載することが極めて重要です。この一文があるだけで、相手の請求を退けられる可能性が生まれます。
【絶対にやってはいけないこと】
- 債権者に直接連絡する:慌てて「支払いを少し待ってほしい」「分割でなら払える」などと伝えてしまうと、「債務の承認」とみなされ、時効がリセットされてしまいます。電話は絶対にしてはいけません。
- 答弁書を提出せずに放置する:答弁書を出さずに期日を過ぎると、相手の主張をすべて認めたことになり、敗訴判決(欠席判決)が下されます。そうなれば、給与や預貯金などの財産を差し押さえられる可能性があります。
ケース2:業者が自宅に「訪問督促」に来た場合
突然、債権回収会社の担当者が自宅を訪問してくるのは、非常に大きな精神的プレッシャーがかかります。しかし、これも相手方の常套手段です。冷静に対応しましょう。
【今すぐやるべきこと】
- 毅然とした態度で対応する:インターホン越しであれば、「お答えすることはありません」「専門家に相談していますので、お帰りください」と伝え、ドアを開ける必要はありません。万が一ドアを開けてしまっても、同様の対応を貫きましょう。
- 会話を録音する:相手の言動に威圧的なものがあれば、後の証拠となる可能性があります。スマートフォンの録音機能を使うのも一つの手です。
【絶対にやってはいけないこと】
- 債務を認める発言をする:「少しずつでも払います」「いつ頃なら払えそうです」といった発言は、債務を承認したことになります。たとえ1,000円でも支払ってしまうと、時効の権利を失うことになりかねません。
- 書類にサインする:「確認のため」などと言われ、何らかの書類への署名や捺印を求められても、絶対に応じてはいけません。「債務承認書」や「和解書」である可能性が高いです。
訪問督促に来るということは、相手も裁判などの法的手続きを取らずに、あなたのうっかりした一言で債務を承認させようとしている可能性が高いのです。これは、裏を返せば時効が成立している可能性が高いサインとも言えます。
時効の援用に関するよくある質問も併せてご覧いただくと、より理解が深まるでしょう。
なぜ専門家への相談が最善の選択なのか
ご自身で対応することも不可能ではありませんが、それには大きなリスクが伴います。相手は債権回収のプロであり、法律の知識を駆使して、あなたから巧みに「債務の承認」を引き出そうとします。不用意な発言によって、時効の主張が難しくなる場合があります。
司法書士にご依頼いただければ、以下のようなメリットがあります。
- 督促の窓口を専門家に移せる場合がある:司法書士が受任通知を送付し、貸金業者等に到達すると、正当な理由がない限り、本人への直接の取立てが制限される場合があります。以後の連絡窓口を専門家に移すことで、訪問や電話への対応負担を軽減できる可能性があります。
- 時効援用の手続きを適切に進めやすくなる:答弁書の作成や、時効を援用する内容証明郵便の送付など、状況に応じた手続きを検討できます。時効期間の経過や更新事由の有無を確認したうえで、時効援用の効果を主張できる可能性があります。
- 万が一の事態にも備えられる:もし調査の結果、時効が成立しないケースであったとしても、そこで終わりではありません。認定司法書士として代理できる範囲内で債権者との分割払いの交渉を検討したり、代理権の範囲を超える場合には必要に応じて弁護士等への相談も含めてご案内したりできます。状況によっては自己破産など、他の債務整理手続きを検討し、今後の対応方法をご提案できます。
専門家へ相談することで、状況に応じた対応方法を確認しやすくなります。
一人で悩まず、まずはご相談ください
当事務所は、お仕事帰りにも立ち寄りやすい名古屋駅から徒歩7分の場所にあり、土日祝や夜間も対応しております。費用面でご不安な方のために、対象となるご相談は無料で承っており、事案に応じて着手金不要や分割払いに対応できる場合があります。
相談したからといって、必ず依頼する必要はありません。まずはあなたの状況を、私、寺山に聞かせていただけませんか。ご相談いただくことで、現在の状況を整理し、今後の対応を検討しやすくなります。
借金問題で2000件以上の解決実績がある債務整理に特化した司法書士として、自己破産・任意整理・時効援用など、借金問題に関するご相談を幅広く承っております。ご相談の段階から業務完了まで、すべて司法書士が直接対応いたしますので、安心してお任せいただけます。
全国対応可能ですが、名古屋市を中心に、愛知県・岐阜県・三重県といった東海エリアには特に力を入れております。
出張相談にも対応しており、事前にご予約いただければ土日祝日や夜間のご相談も可能です。
当事務所では、ご依頼者のお話をじっくり聞くことで、状況に合わせた最善の手続をご提案することができます。借金のお悩みは、なかなか人には相談しにくいものですが、一人で抱え込んでいても不安が募るばかりだと思います。まずは当事務所にご相談下さい。
消費者金融とカード会社、債務整理での違いを司法書士が解説
消費者金融とカード会社、借金の性質はどう違う?
「消費者金融からのキャッシングと、クレジットカードのリボ払いが積み重なり、返済が苦しい…」
このように、複数の借入先からの返済に追われている方は少なくありません。そして、債務整理を考え始めたとき、「借入先が消費者金融か、それともカード会社かで、何か違いはあるのだろうか?」という疑問が浮かぶことでしょう。
実は、この二つは似ているようで、その成り立ちや法律上の性質が異なります。そして、その違いは債務整理の手続き、特に交渉の進め方や結果に影響を及ぼすことがあるのです。
消費者金融は、主にお金を貸し付けること(金銭消費貸借契約)を事業としています。一方、クレジットカード会社は、商品の購入代金を一時的に立て替える「ショッピング利用」と、現金を貸し付ける「キャッシング利用」の二つの側面を持っています。特に、ショッピング利用分は、一般にクレジット会社との間の「立替払契約」に基づく支払義務として整理されるため、債務整理の際に特有の論点となることがあります。
返済が困難になったとき、これらの違いを理解しておくことは、ご自身の状況に合った最善の解決策を見つけるための第一歩となります。
債務整理における対応の違いを徹底比較
それでは、具体的に債務整理の手続きを進める上で、消費者金融とカード会社ではどのような対応の違いが見られるのでしょうか。「任意整理」「個人再生」「自己破産」の3つの手続きに分けて、実務上のポイントを解説します。債務整理の全体像については、債務整理の種類と選び方の記事で詳しく解説していますので、併せてご覧ください。
任意整理:交渉の柔軟性と将来利息の扱いの違い
任意整理は、裁判所を介さず、司法書士などの専門家が債権者と直接交渉し、将来利息のカットや返済計画の見直しを目指す手続きです。
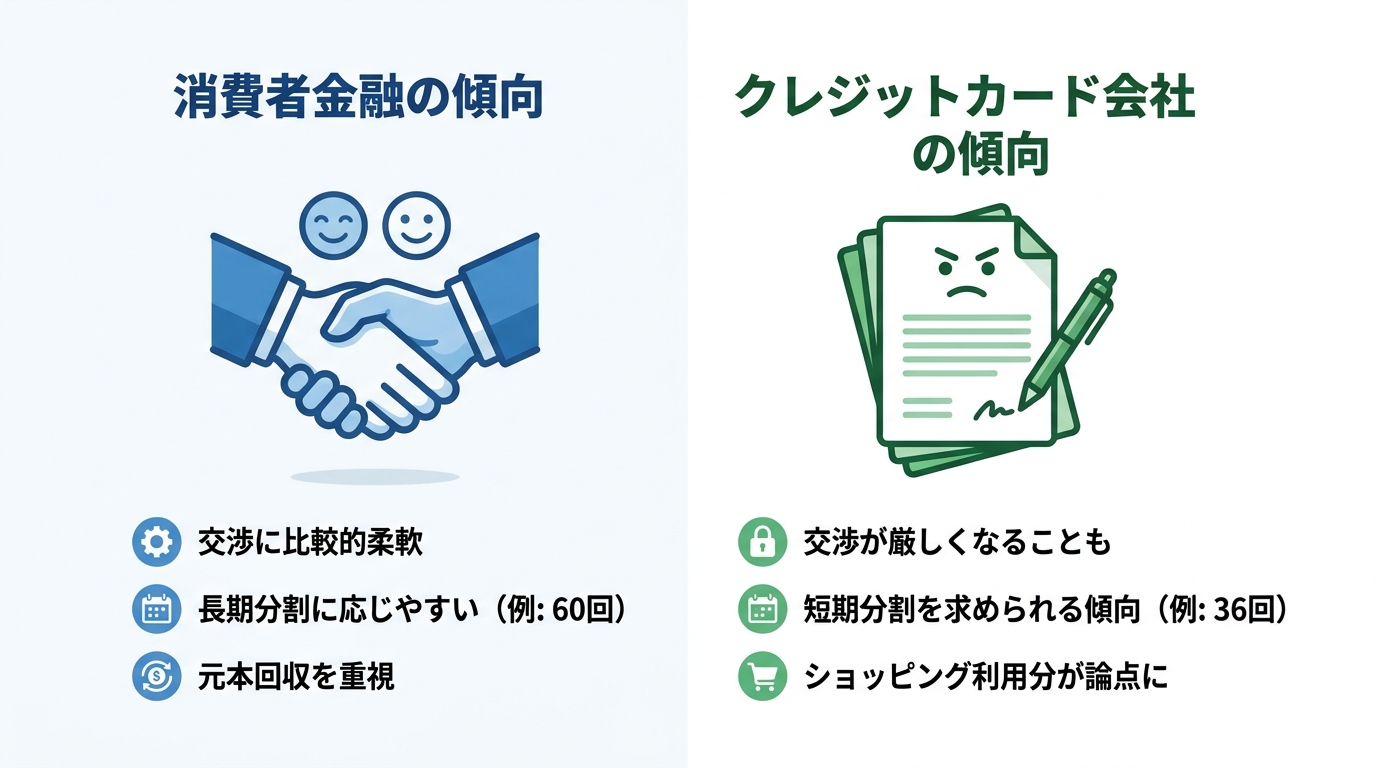
一般的に、消費者金融は任意整理の交渉に比較的柔軟な傾向があります。長年の取引実績がある場合など、将来利息をカットした上で、60回(5年)程度の長期分割払いに応じてもらえるケースが多く見られます。これは、貸金業を主たる事業としているため、貸し倒れリスクを回避し、元本だけでも回収したいという経営判断が働きやすいためと考えられます。
一方、クレジットカード会社は、特に取引期間が短い場合やショッピング利用が大部分を占める場合に、交渉が厳しくなることがあります。特にリボ払いの任意整理では、将来利息のカットには応じてもらえても、分割回数を36回(3年)程度に短縮するよう求められることも少なくありません。これは、ショッピング債務が「立替金」という性質を持つため、純粋な貸付金とは異なるという主張が背景にある場合があります。
個人再生・自己破産:手続き上の注意点と財産への影響
裁判所を介して借金を大幅に減額(個人再生)したり、免除(自己破産)してもらったりする手続きでは、すべての債権者を平等に扱わなければなりません。
ここでも特に注意が必要なのは、クレジットカードのショッピング利用分です。カードを利用して購入した商品については、契約形態や加盟店・商品等によっては、代金を完済するまで所有権留保(例:信販会社等に所有権が留保される扱い)が問題となる場合があります。
そのため、自己破産の手続きにおいて、購入して間もない高価な商品(例えば、ブランド品や最新の家電など)は、カード会社によって引き上げられてしまう可能性があります。一方、消費者金融からの借金で購入したものは、原則として引き上げの対象にはなりません。
また、個人再生手続きでは、保有している財産の総額(清算価値)以上の金額を返済しなければならないというルールがあります。この際、所有権留保の対象となる商品も財産として評価されるかどうかが問題となるケースがあり、手続きが複雑化する要因にもなり得ます。過去に自己破産を経験された方が再度手続きを検討する際にも、こうした債権者の性質の違いは重要なポイントになります。
あなたの状況に合う専門家は?司法書士と弁護士の選び方
債務整理をスムーズに進めるためには、専門家の力が不可欠です。相談先として司法書士と弁護士が挙げられますが、どちらに依頼すべきか迷う方もいらっしゃるでしょう。
最も大きな違いは、取り扱える業務範囲(特に裁判手続の代理権)の違いです。法務大臣の認定を受けた司法書士(認定司法書士)は、簡易裁判所で取り扱う民事事件で訴訟の目的の価額が140万円を超えない請求事件等について、代理業務を行うことができます。一方、弁護士にはこのような制限はありません。
したがって、以下のような基準で検討するのが一つの方法です。
- 1社あたりの借金が140万円以下で、費用を抑えつつ、親身な対応を求める場合:司法書士
- 1社あたりの借金が140万円を超えている、あるいは将来的に訴訟へ発展する可能性が高い複雑な案件の場合:弁護士
借入額が1社あたり140万円以下かどうか等、状況によって適切な専門家は変わるため、まずは司法書士・弁護士いずれにも相談しやすい窓口で現状を整理するのがよいでしょう。司法書士は、弁護士と比較して債務整理の費用が抑えられる傾向にあります。
もし、相談の結果、司法書士の権限を超える案件であることが判明したとしても、信頼できる弁護士を紹介してもらえることがほとんどです。大切なのは、一人で抱え込まず、一日でも早く専門家の扉を叩くことです。
ご相談者様のお気持ちに寄り添い、法律的な手続きを進めるだけでなく、生活再建に向けた最善の道を一緒に探したいと考えています。どうぞ安心して、当事務所にご相談ください。
借金問題で2000件以上の解決実績がある債務整理に特化した司法書士として、自己破産・任意整理・時効援用など、借金問題に関するご相談を幅広く承っております。ご相談の段階から業務完了まで、すべて司法書士が直接対応いたしますので、安心してお任せいただけます。
全国対応可能ですが、名古屋市を中心に、愛知県・岐阜県・三重県といった東海エリアには特に力を入れております。
出張相談にも対応しており、事前にご予約いただければ土日祝日や夜間のご相談も可能です。
当事務所では、ご依頼者のお話をじっくり聞くことで、状況に合わせた最善の手続をご提案することができます。借金のお悩みは、なかなか人には相談しにくいものですが、一人で抱え込んでいても不安が募るばかりだと思います。まずは当事務所にご相談下さい。
任意整理は業者を選べる?特定の借金を残すメリットと注意点
任意整理は整理したい業者を選べます【ただし注意点も】
借金の返済にお悩みの方から、「自動車ローンだけは残したい」「保証人がついている借金だけは手続きから外したい」といったご相談をよくお受けします。結論から申し上げますと、任意整理は裁判所を通さない話し合いの手続きですので、どの貸金業者と交渉するかを自分で選ぶことが可能です。
この柔軟性は任意整理の大きなメリットの一つですが、安易に「この借金は残そう」と判断してしまうことには、実は大きな落とし穴が潜んでいます。
目先の希望を優先した結果、かえって状況が複雑になったり、結局は望んだ結果にならなかったりするケースも少なくありません。この記事では、業者を選んで任意整理を行う際に知っておくべき具体的な注意点と、なぜ専門家が「すべての借金をまとめて整理すること」をお勧めするのか、その理由を詳しく解説していきます。
こんなケースはどうなる?業者選びでよくある3つの質問
「自分の場合はどうなんだろう?」という具体的な疑問にお答えします。任意整理で業者を選ぶ際に、多くの方が抱える3つの典型的なケースを見ていきましょう。
Q1. 支払いが遅れている業者だけ任意整理できますか?
「返済が厳しいA社とB社だけ整理して、きちんと払えているC社はそのままにしたい」というご相談は非常に多いです。手続き上、このような対応は可能です。
しかし、この選択が必ずしも得策とは言えないのが実情です。なぜなら、あなたがA社とB社を任意整理すると、その情報は信用情報機関に登録されます。正常に返済を続けているC社も、定期的にあなたの信用情報をチェック(途上与信)しているため、いずれ任意整理の事実を知ることになります。その結果、C社のカードも利用停止になったり、更新を断られたりする可能性があります。
つまり、支払いが遅れている借金だけを整理しても、それは一時しのぎに過ぎず、根本的な解決にはなりにくいのが現実です。
Q2. 任意整理しなかった業者のカードは使い続けられますか?
これも非常によくあるご質問ですが、答えは「いいえ、使い続けられない可能性があります」となります。
「手続きしなかったカード会社にはバレないのでは?」と思われるかもしれませんが、そうではありません。クレジットカード会社や消費者金融は、利用者の返済能力を定期的に確認するため、「途上与信」という形で信用情報をチェックしています。
あなたが1社でも任意整理をすると、信用情報に「異動情報」として登録されます。すると、任意整理の対象としなかったカード会社も、途上与信のタイミングでその事実を把握します。その結果、「この利用者には返済能力に問題があるかもしれない」と判断され、カードの利用停止や強制解約といった措置が取られることがあります。
「このカードだけは…」というお気持ちはよく分かりますが、任意整理をする以上、現在お持ちのクレジットカードやローンは利用できなくなる、という前提で生活再建の計画を立てることが重要です。
Q3. 少額の借入先だけ残して、他社を整理するのは得策ですか?
「あと数回で完済できる少額の借金は自分で払って、高額な借金だけ整理したい」というお考えも、手続き上は可能です。しかし、これもあまりお勧めできません。
理由は2つあります。1つは、先ほどから説明している通り、結局は信用情報の影響で残したカードも使えなくなる可能性が高いこと。もう1つは、返済管理の手間です。
任意整理をすると、専門家が窓口となって各社との交渉や、和解内容に沿った返済方法の調整などを行います。しかし、一部の借金を残すと、ご自身でその業者への返済管理を続けなければなりません。複数の窓口に気を配ることは、精神的な負担にもつながります。
手間や費用対効果を考えると、たとえ少額であってもすべての借金を専門家に預け、返済先を一本化してしまった方が、結果的に管理が楽になり、生活再建に集中できるケースが多いのです。
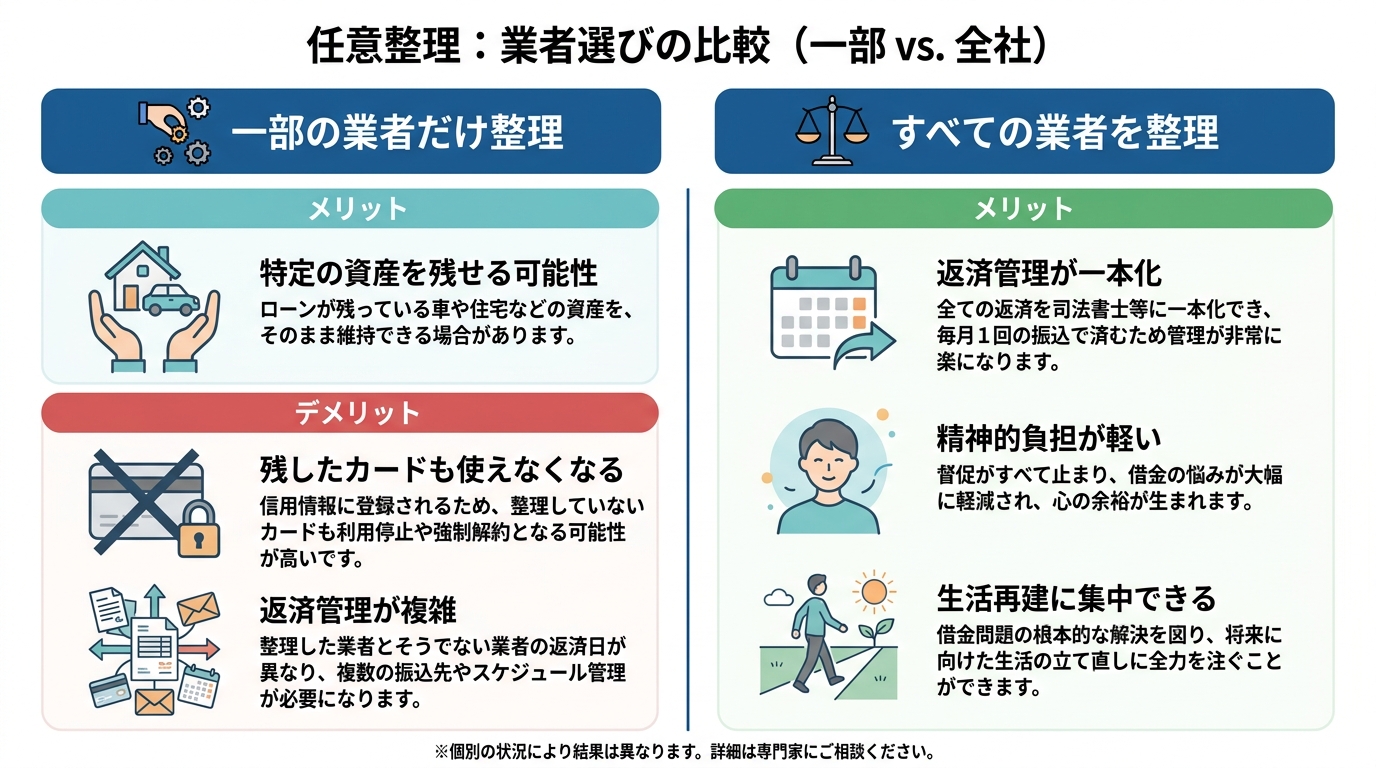
なぜ専門家は「全社まとめて」の任意整理を勧めるのか
ここまで読んでいただくと、なぜ私たちが原則として「すべての業者を対象とした任意整理」をお勧めするのか、お分かりいただけたかと思います。
その最大の理由は、中途半端な整理では、本当の意味での生活再建にはつながらないからです。
実は、私自身も若い頃、車の改造に夢中になり、気づけば多額のローンを抱えて返済に追われる日々を送った経験があります。返済のために働き、何のために生きているのか分からなくなるような、あの苦しい気持ちは今でも忘れません。
だからこそ、借金問題で悩む方には、目先の不便さよりも、将来の安心を手に入れてほしいと心から願っています。すべての借金を整理対象とすることで、以下のメリットが生まれます。
- 返済管理が一本化され、精神的に楽になる
- 家計の全体像が把握しやすくなり、再建計画が立てやすい
- 「借金と完全に縁を切る」という強い覚悟が決まる
もちろん、どうしても自動車ローンを残したい場合や、保証人に迷惑をかけられない特別な事情がある場合など、一部の借金を手続きから外す方が良いケースも存在します。大切なのは、その選択が長期的に見て本当にあなたのプラスになるのかを、専門家と一緒に冷静に判断することです。
まとめ|あなたの状況に最適な方法を一緒に考えます
任意整理は、手続きする貸金業者を選ぶことができる柔軟な手続きです。しかし、多くの場合、一部の借金を残す選択は、信用情報の影響により期待した結果にならない可能性が高いと言えます。
生活を根本から立て直すためには、原則としてすべての借金を対象に整理し、返済の負担を最大限に軽くして再スタートを切ることが、結果的に一番の近道となることが多いのです。
とはいえ、最終的な判断はあなたの状況によって異なります。一人で「どうするのが一番いいんだろう…」と悩み続ける必要はありません。まずはあなたの希望や不安を、ありのままお聞かせください。その上で、何が最善の解決策なのかを一緒に見つけていきましょう。
借金に関するご相談は無料です。あなたの新しい一歩を、全力でサポートします。
借金問題で2000件以上の解決実績がある債務整理に特化した司法書士として、自己破産・任意整理・時効援用など、借金問題に関するご相談を幅広く承っております。ご相談の段階から業務完了まで、すべて司法書士が直接対応いたしますので、安心してお任せいただけます。
全国対応可能ですが、名古屋市を中心に、愛知県・岐阜県・三重県といった東海エリアには特に力を入れております。
出張相談にも対応しており、事前にご予約いただければ土日祝日や夜間のご相談も可能です。
当事務所では、ご依頼者のお話をじっくり聞くことで、状況に合わせた最善の手続をご提案することができます。借金のお悩みは、なかなか人には相談しにくいものですが、一人で抱え込んでいても不安が募るばかりだと思います。まずは当事務所にご相談下さい。
貸金業者から訴えられた!裁判の対処法と答弁書の書き方
貸金業者から訴えられたら?まず専門家へ相談を
ある日突然、裁判所から「訴状」や「口頭弁論期日呼出状」といった書類が届いたら、誰でも冷静ではいられないでしょう。頭が真っ白になり、「どうすればいいんだ…」と途方に暮れてしまうかもしれません。
貸金業者やカード会社から訴えられたとき、ご自身で対応すべきか、それとも専門家に依頼すべきか、迷われるかもしれません。ですが、このような状況で最も重要なのは、パニックにならず、できるだけ早く専門家へ相談することです。
裁判という非日常的な事態に、たった一人で立ち向かうのは精神的にも大きな負担がかかります。私たち司法書士は、法律の専門家であると同時に、あなたの味方です。なお、裁判手続の「代理」まで対応できる範囲は、法務大臣の認定を受けた司法書士が、簡易裁判所の管轄となる訴額140万円以下の事件等に限られるなど、法令上の制限があります。この記事では、まず何をすべきか、そしてどのような解決策があるのかを具体的にお伝えしますので、少しだけ落ち着いて読み進めてみてください。借金問題の全体像については、債務整理の種類と選び方で体系的に解説しています。
裁判所の通知を無視するとどうなる?
「怖いから見なかったことにしたい…」という気持ちから、裁判所からの通知を放置してしまうのは、最も避けるべき選択です。もし通知を無視し続けると、事態はさらに深刻化してしまいます。
給与や預貯金が差し押さえられるリスク
答弁書を提出せずに第1回口頭弁論期日にも出席しない場合、原告(貸金業者)側の主張を争わないものとして、敗訴判決が出るおそれがあります。一般にこのような判決は「欠席判決」と呼ばれます。そして、この判決に基づき、貸金業者はあなたの財産を合法的に差し押さえる「強制執行」の手続きを進めることが可能になります。
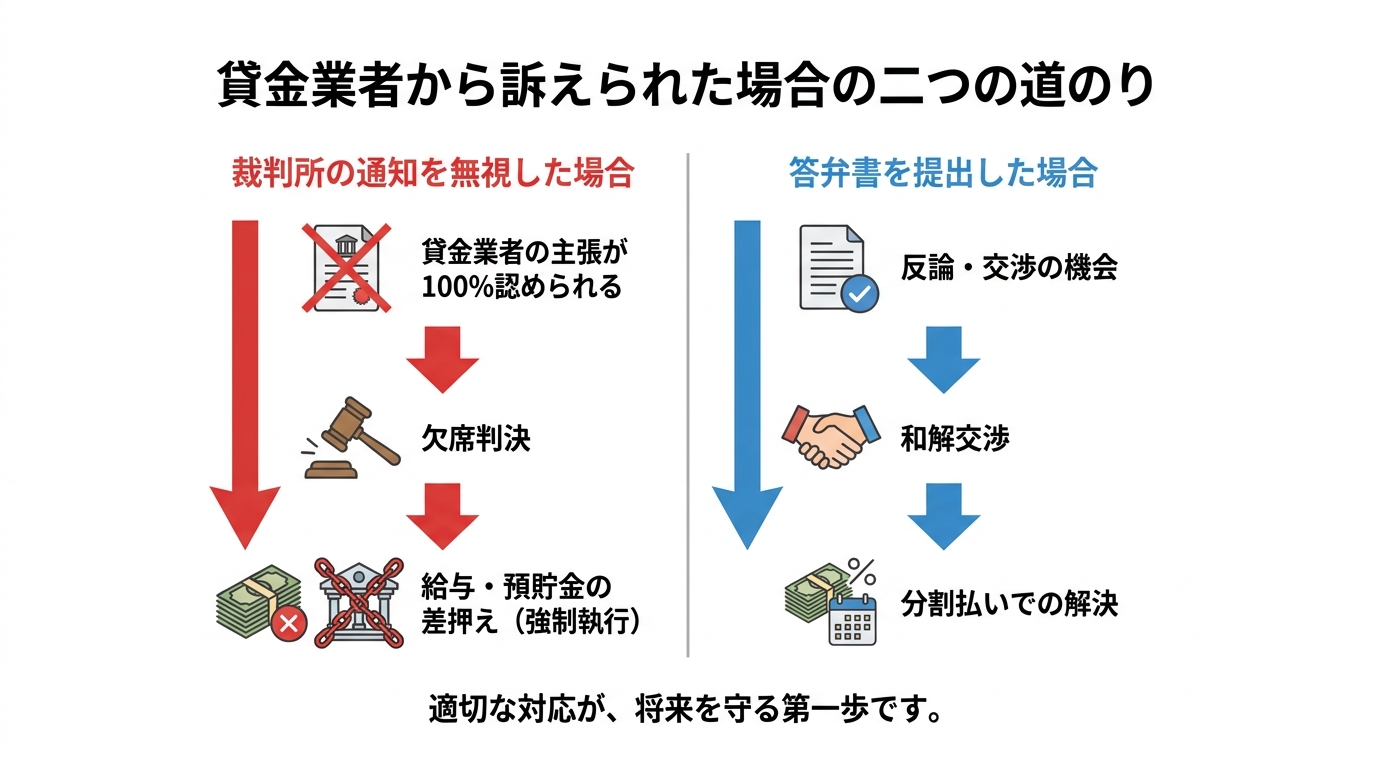
具体的には、ある日突然、あなたの給与の一部が会社から直接差し引かれたり、銀行口座の預金が引き出せなくなったりする事態に陥るのです。特に給与の差押えは、裁判所から勤務先に通知が届くため、借金の事実が会社に知られてしまうことになります。これは、多くの方が最も避けたい状況ではないでしょうか。家族や職場に内緒で手続きを進めることは難しくなり、精神的な負担は計り知れません。
反論の第一歩「答弁書」の書き方と注意点
強制執行という最悪の事態を避けるために、あなたが最初に行うべきことが「答弁書」の提出です。答弁書とは、訴状に書かれている内容に対して、あなたの言い分を伝えるための大切な書類です。
答弁書は必ず期限内に提出する
答弁書で最も重要なのは、内容もさることながら「提出期限を守る」ことです。期限は、訴状と一緒に送られてくる「口頭弁論期日呼出状」に記載されていますので、必ず確認してください。
もし期限内に提出しないと、原告(貸金業者)の主張を争わないものとして扱われ、前述の「欠席判決」により敗訴するおそれが高まります。長年返済していない借金の場合、消滅時効の援用によって支払い義務がなくなる可能性もありますが、答弁書を出さなければその主張もできません。まずは「争う」という意思を示すだけでも構いませんので、必ず期限内に提出しましょう。
分割払いを希望する場合の書き方【文例あり】
「借金があるのは事実だけど、一括ではとても払えない…」という方がほとんどだと思います。その場合、答弁書で分割払いを希望する意思を伝えることが、和解への第一歩となります。
ここで重要なポイントがあります。安易に請求をすべて認めてはいけません。
まず、「請求の趣旨に対する答弁」の欄には、以下のように記載します。
1.原告の請求を棄却する。
2.訴訟費用は原告の負担とする。
との判決を求める。
これは、たとえ借金の存在を認めていても、定型的に記載するものです。この一文で、あなたは「相手の言いなりにはなりません」という意思表示をすることになります。
その上で、「請求の原因に対する認否」や「被告の主張」といった欄で、具体的な事情を説明し、分割払いを希望する旨を記載します。
(文例)
被告は原告に対し、金銭消費貸借契約に基づく借入金債務があることは認めます。
しかし、被告は現在、収入が不安定であり、一括での返済は極めて困難な状況です。
つきましては、月々〇万円の分割払いによる和解を希望します。
このように記載することで、裁判所や貸金業者に対して、返済の意思はあるものの、分割でなければ対応できないという状況を伝えることができます。これにより、後述する和解交渉のテーブルにつくことが可能になるのです。なお、答弁書の書式については、裁判所のウェブサイトでも確認できます。
諦めないで!裁判での和解交渉という選択肢
「裁判」と聞くと、白黒はっきりつける厳しい場所というイメージがあるかもしれませんが、貸金業者との裁判では「和解」で終わることも多いです。
なぜなら、貸金業者側も、判決を得て強制執行をするのは手間とコストがかかりますし、最終的に全額を回収できる保証はないと考えているからです。それならば、少しでも確実に返済してもらえる分割払いの和解に応じた方がメリットがあるのです。
答弁書をきちんと提出し、交渉のテーブルにつくことができれば、あなたの収入や生活状況に合わせた無理のない返済計画(例えば、将来の利息をカットし、元本のみを3年~5年で分割返済するなど)で和解できる可能性は十分にあります。これは、裁判外で行う任意整理の内容と近いものですが、裁判の場で合意することで、法的な効力を持つ和解調書が作成されます。万が一、和解後に払えなくなった場合の取り決めも明確になります。諦める必要はまったくありません。
借金問題の解決は、一人で悩まずご相談ください
ここまで、ご自身でできる対処法として答弁書の書き方などを解説してきましたが、やはり専門的な知識がないまま裁判手続きを進めるのは、不安も大きく、リスクも伴います。
より有利な条件で和解交渉を進めたり、書類の不備を避けて手続きを進めたりするために、司法書士など専門家のサポートを受けることは有力な選択肢です。司法書士てらやま事務所では、費用の心配を少しでも減らしてご相談いただけるよう、無料相談を実施し、費用の分割払いにも対応しています。また、お仕事で忙しい方のために、夜間や土日祝日のご相談も受け付けております。
法律の知識だけで機械的に処理するのではなく、生活を再建するための最善の道を一緒に探します。
どうか一人で絶望せず、まずは一歩を踏み出してみませんか。ご連絡をお待ちしています。
借金問題で2000件以上の解決実績がある債務整理に特化した司法書士として、自己破産・任意整理・時効援用など、借金問題に関するご相談を幅広く承っております。ご相談の段階から業務完了まで、すべて司法書士が直接対応いたしますので、安心してお任せいただけます。
全国対応可能ですが、名古屋市を中心に、愛知県・岐阜県・三重県といった東海エリアには特に力を入れております。
出張相談にも対応しており、事前にご予約いただければ土日祝日や夜間のご相談も可能です。
当事務所では、ご依頼者のお話をじっくり聞くことで、状況に合わせた最善の手続をご提案することができます。借金のお悩みは、なかなか人には相談しにくいものですが、一人で抱え込んでいても不安が募るばかりだと思います。まずは当事務所にご相談下さい。
【司法書士解説】債務整理と車のローン・リースの違い
自動車ローンとリース、根本的な違いをご存知ですか?
「月々の支払いで車に乗れる」という点では同じように見える自動車ローンとカーリース。しかし、いざ債務整理を考えなければならない厳しい状況に直面したとき、この二つの契約の違いが、あなたの愛車、ひいては生活そのものの運命を大きく左右することをご存知でしょうか。
多くの方が、この二つの違いを「なんとなく」でしか理解していません。
この記事では、債務整理という局面において、自動車ローンとリースがそれぞれどのように扱われるのか、その根本的な違いから、具体的な手続きごとの影響まで、専門家の視点から分かりやすく解説していきます。あなたの状況に合わせた最善の道筋を見つけるための一助となれば幸いです。このテーマの全体像については、債務整理後も車は残せる?自動車ローンへの影響と対処法で体系的に解説しています。
債務整理で運命が変わる!所有権が最大の分かれ道
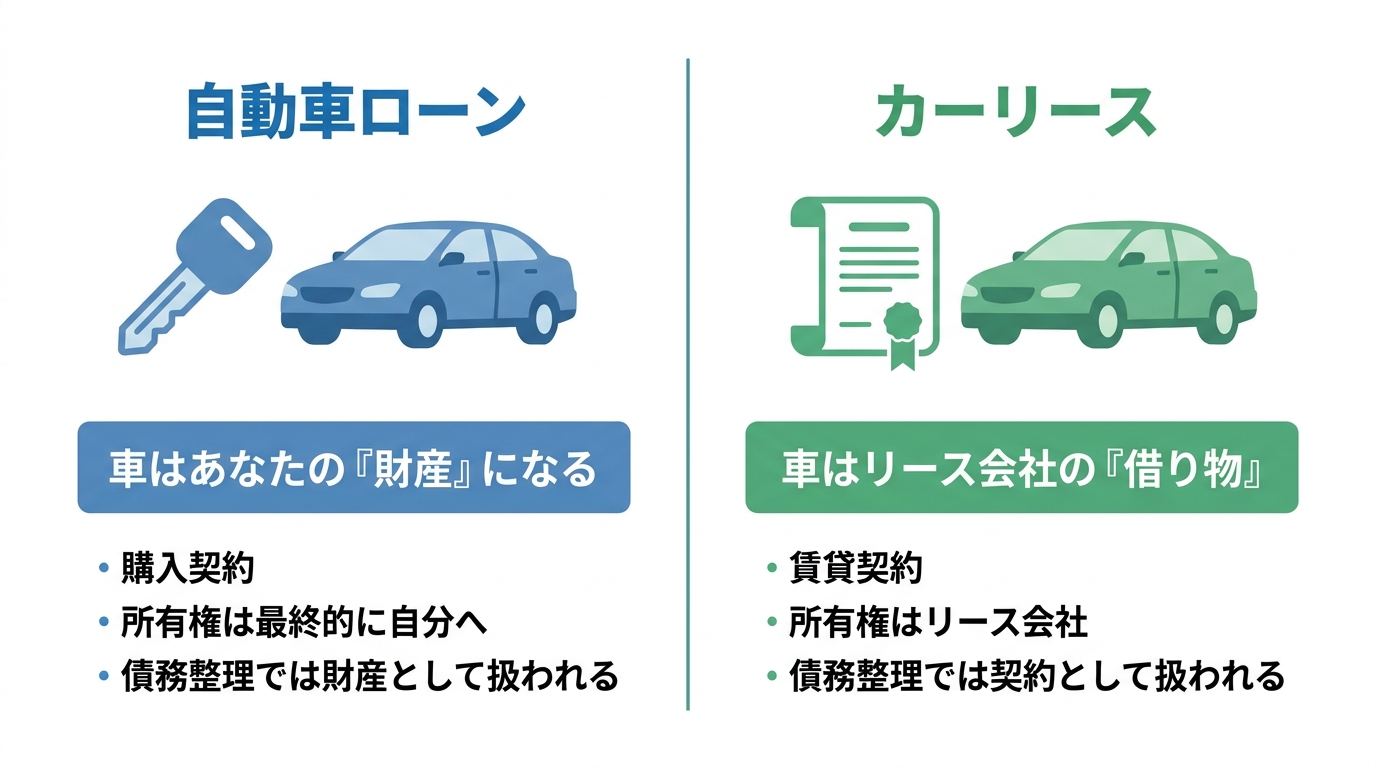
なぜローンとリースで扱いが全く異なるのか。結論から申し上げると、その理由は「車の所有権が誰にあるか」という一点に尽きます。
- 自動車ローン:分割で支払う「購入契約」。完済すれば、車は完全にあなたのものになります。
- カーリース:月額料金を支払う「賃貸契約」。車はあくまでリース会社のもので、あなたはそれを借りているだけです。
この「自分のもの」か「借り物」かという違いが、債務整理の手続きにおいて決定的な差を生むのです。法的に見ると、ローンで購入した車は「あなたの財産」として扱われ、リース契約の車は「リース会社との契約関係」として扱われます。この違いをまずはしっかりと押さえておきましょう。
自動車ローンの場合:車は「あなたの財産」
自動車ローンで購入した車は、債務整理の場面では「処分対象になり得る資産(換価の対象になり得るもの)」として問題になります。ただし、所有権留保が付いている契約では、完済まで車検証上の所有者が信販会社や販売店名義となるのが一般的で、ローンが残っている間は「完全にあなたの所有物」とは言い切れません。ローン返済中の場合、多くは車検証の所有者欄が信販会社やディーラー名義になっていますが、これは所有権留保という担保権が設定されている状態です。完済すれば所有権はあなたに移ります。
「財産」であるということは、自己破産や個人再生といった手続きでは、その価値に応じて清算の対象となったり、処分の対象となったりする可能性があることを意味します。
自動車リースの場合:車は「リース会社の財産」
一方、カーリースの車は、契約期間が満了するまで所有権はリース会社にあります。あなたはあくまで「使用者」として車を借りているに過ぎません。そのため、債務整理において車自体があなたの「財産」として扱われることはありません。
問題となるのは、リース会社との「契約をどうするか」という点です。債務整理手続きを開始すると、契約内容(約款)等により、リース会社から契約の解除や車両の返還を求められることが多く、車を手元に残すのは難しくなるのが一般的です。ローンとは全く異なるアプローチが必要になるのです。
【手続き別】あなたの車はどうなる?ケース別徹底比較
それでは、具体的な債務整理の種類ごとに、ローンとリースで車の扱いがどのように変わるのかを比較してみましょう。
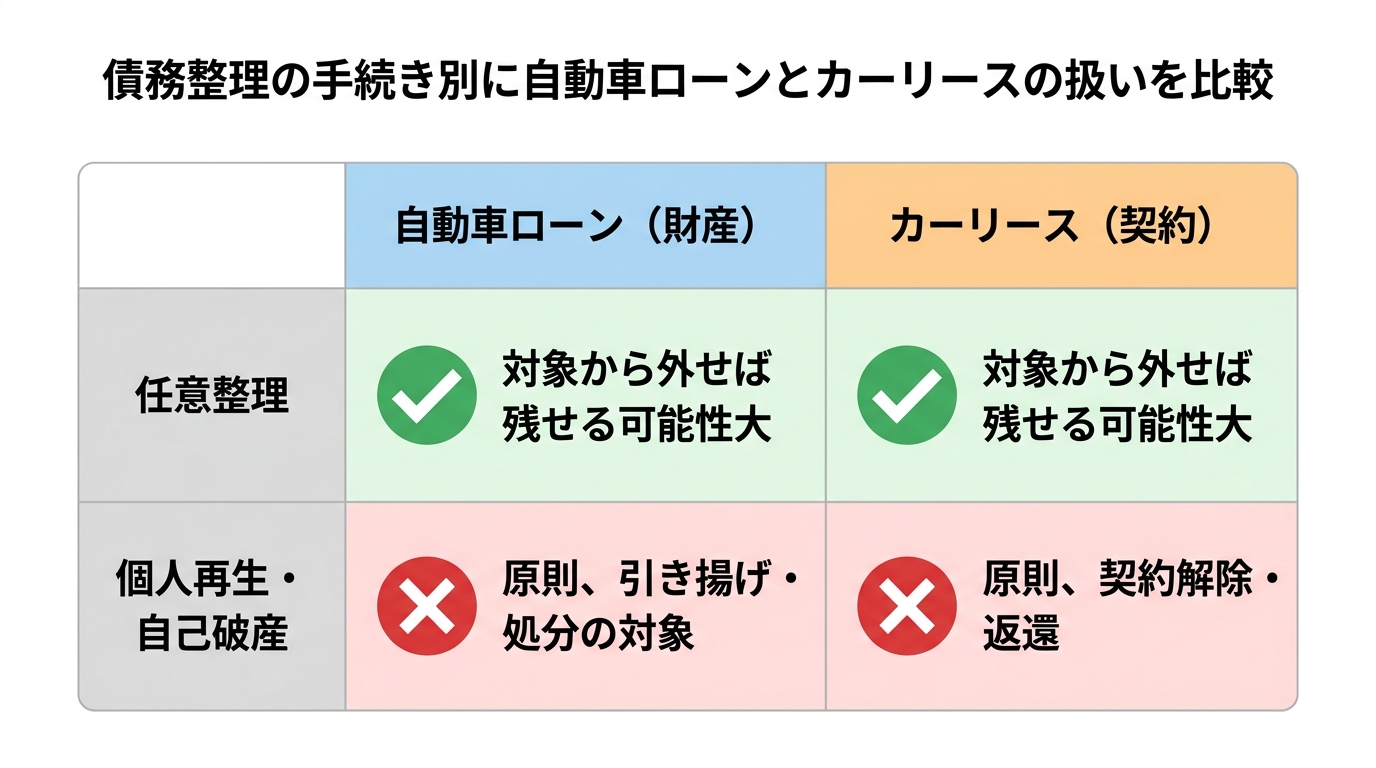
任意整理:車を残せる可能性が最も高い方法
任意整理は、裁判所を通さず、債権者と直接交渉して返済計画を見直す手続きです。この手続きの最大の特徴は、「交渉する相手を選べる」という点にあります。
そのため、自動車ローンやリース契約を交渉の対象から外し、これまで通り支払いを継続できる場合には、車を手元に残せる可能性があります。他の借金の返済額を減らし、その分で車の支払いを続けるという選択です。もちろん、支払いを続けられるだけの安定した収入があることが前提となります。
個人再生・自己破産:原則として車は手放すことに
個人再生や自己破産は、裁判所を通して行う強力な手続きである反面、「債権者平等の原則」が厳格に適用されます。これは、特定の債権者だけを優遇して返済してはならない、というルールです。
- ローンの場合:自動車ローンだけを支払い続けることは認められません。ローンが残っている車は、通常、信販会社によって引き揚げられます。また、ローンを完済した価値のある車は「財産」として扱われ、処分の対象となる可能性があります。
- リースの場合:リース料の支払いも止めることになるため、契約は解除され、車はリース会社に返還することになります。
ただし、車の価値が著しく低い場合や、特殊な事情がある場合には例外的に残せるケースもありますが、原則としては手放すことになる、と理解しておく必要があります。
それでも車を残したいあなたへ。司法書士からの提案
「原則は分かった。でも、どうしても車が必要なんだ」という切実な声も多くお聞きします。厳しい状況であることに変わりはありませんが、諦める前に検討できる方法も存在します。ただし、いずれも専門的な判断が必要不可欠です。
第三者の協力でローンを完済する
ご家族やご親族など、第三者の方に協力してもらい、自動車ローンを一括で返済してしまう方法です。ローンを完済して所有権解除(名義変更手続)ができれば、少なくとも「ローン会社が所有者であること」を理由に車の返還を求められるリスクは下がります。ただし、債務整理の種類や進め方によっては別の問題(手続上の扱い等)が生じることもあるため、事前に専門家へ確認が必要です。
【重要】ただし、この行為は特定の債権者だけに返済する「偏頗弁済(へんぱべんさい)」と見なされ、後の債務整理手続きで問題となるリスクを伴います。必ず、債務整理を依頼する専門家に相談し、適切なタイミングと方法について指示を受けてから実行するようにしてください。自己判断での行動は、かえって状況を悪化させる可能性があります。
債務整理後に車を再取得する方法
一度は車を手放すことになったとしても、債務整理によって生活を立て直し、将来的に再び車を持つことは可能です。
債務整理後は信用情報機関に事故情報が登録されるため、数年間は新たにローンを組むことは困難です。そのため、基本的には現金一括での購入が選択肢となります。比較的安価な中古車を探したり、目標額を決めて貯蓄に励んだりすることで、再びカーライフを始める道は開かれています。
ローンとリース、そして債務整理の手続き。複雑に絡み合った問題だからこそ、一人で悩まずに専門家へ相談することが解決への一番の近道です。あなたの状況でどの方法が最適か、一緒に考えていきましょう。
借金問題で2000件以上の解決実績がある債務整理に特化した司法書士として、自己破産・任意整理・時効援用など、借金問題に関するご相談を幅広く承っております。ご相談の段階から業務完了まで、すべて司法書士が直接対応いたしますので、安心してお任せいただけます。
全国対応可能ですが、名古屋市を中心に、愛知県・岐阜県・三重県といった東海エリアには特に力を入れております。
出張相談にも対応しており、事前にご予約いただければ土日祝日や夜間のご相談も可能です。
当事務所では、ご依頼者のお話をじっくり聞くことで、状況に合わせた最善の手続をご提案することができます。借金のお悩みは、なかなか人には相談しにくいものですが、一人で抱え込んでいても不安が募るばかりだと思います。まずは当事務所にご相談下さい。